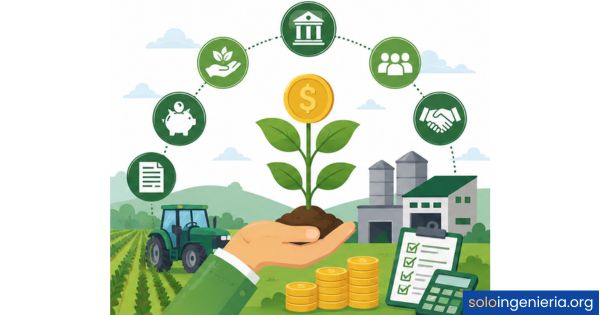
Las fuentes de financiamiento para una agroindustria se dividen en cuatro grandes grupos: el sector público, la banca privada, los organismos internacionales y las alternativas no tradicionales. Cada una tiene condiciones, requisitos y plazos distintos. Si estás comenzando o quieres expandir tu operación, entender estas diferencias te ayuda a tomar decisiones más sólidas desde el primer día.
¿Qué es el financiamiento agroindustrial?
El financiamiento agroindustrial es el conjunto de mecanismos, instrumentos y fuentes de capital que permiten a una empresa del sector obtener los recursos económicos que necesita para operar, crecer o modernizarse. No se trata de un solo tipo de préstamo, sino de un ecosistema amplio que combina créditos, fondos, subsidios e inversiones de distinto origen.
A diferencia de otros sectores, la agroindustria tiene características particulares: sus ciclos productivos son estacionales, sus activos incluyen bienes perecederos y su rentabilidad depende de factores externos como el clima y los precios de materias primas. Por eso, el sistema financiero ha desarrollado instrumentos específicos para atender estas realidades.
Entender qué es el financiamiento agroindustrial implica reconocer que el dinero puede venir de fuentes muy distintas —el Estado, la banca comercial, organismos multilaterales o incluso la comunidad—, y que cada una opera con lógicas, requisitos y plazos diferentes. La elección correcta depende del tamaño del proyecto, la etapa en que se encuentra y la capacidad de repago de la empresa.
¿Cuáles son las principales fuentes de financiamiento para una agroindustria?
Las fuentes de financiamiento agroindustrial se organizan en cuatro grandes categorías según su origen: el sector público, la banca privada, los organismos internacionales y las alternativas no tradicionales. Conocerlas todas permite comparar condiciones y seleccionar la que mejor encaje con el perfil de cada proyecto.
Financiamiento público o estatal
Los gobiernos destinan recursos específicos al sector agroindustrial a través de fondos, fideicomisos y programas de crédito subsidiado. En México, por ejemplo, FIRA (Fideicomisos Instituidos en Relación con la Agricultura) impulsa actividades agrícolas, ganaderas, pesqueras y agroindustriales otorgando créditos a través de bancos e intermediarios financieros registrados. En Argentina, el FONDAGRO ofrece líneas bonificadas para la agricultura familiar.
Este tipo de financiamiento suele tener tasas preferenciales, plazos más amplios y, en algunos casos, períodos de gracia que se ajustan a los ciclos productivos del sector. La principal ventaja es que las condiciones están diseñadas pensando en la realidad del productor agroindustrial, no en los estándares de riesgo de la banca comercial convencional.
Financiamiento bancario privado
La banca comercial privada ofrece líneas de crédito tanto de corto como de largo plazo para el sector agroindustrial. Puedes financiar desde la compra de materias primas hasta maquinaria, equipo, ganado, infraestructura, capital de trabajo o comercialización de tu producción. Las condiciones varían según la entidad y el historial crediticio del solicitante.
Acceder a crédito bancario privado exige contar con garantías reales —bienes inmuebles, maquinaria o producción almacenada— y, en muchos casos, al menos un año de actividad comprobable en el sector. Aunque las tasas suelen ser más altas que en la banca pública, el proceso de aprobación puede ser más ágil y la oferta de productos es más variada.
Organismos internacionales de desarrollo
Organismos como el Banco Interamericano de Desarrollo (BID), el Banco Mundial o la FAO canalizan recursos hacia el sector agroindustrial a través de programas específicos. Los avances en tecnologías digitales en los sectores primario y agroindustrial están ampliando los requerimientos de financiamiento para la inversión y adopción de nuevas tecnologías, lo que ha impulsado a estos organismos a diseñar instrumentos más flexibles.
Generalmente, estos recursos no llegan de forma directa al productor individual, sino a través de bancos de desarrollo, ministerios o entidades ejecutoras del país. Sin embargo, conocerlos es importante porque moldean las condiciones de los programas nacionales y, en algunos casos, financian proyectos de mediana y gran escala con condiciones muy favorables.
Financiamiento alternativo y no tradicional
Fuera del sistema financiero convencional existen alternativas que ganan terreno en el sector agroindustrial. Las cooperativas agrícolas, por ejemplo, permiten acceder a financiamiento con condiciones más flexibles que los bancos, especialmente para emprendedores con poca documentación o sin historial crediticio formal. El crowdfunding agrícola es otra opción, que recauda fondos a través de plataformas digitales con inversores interesados en proyectos sostenibles.
También existen mecanismos como la preventa de cosechas, que permite obtener liquidez sin recurrir a préstamos, y la reinversión de utilidades como estrategia de autofinanciamiento. Estas opciones son especialmente útiles para proyectos en etapa inicial o para agroindustrias que buscan diversificar sus fuentes de capital sin depender exclusivamente de un solo acreedor.
Créditos de corto y largo plazo en agroindustria
Dentro del financiamiento bancario —tanto público como privado— se distinguen dos categorías fundamentales según el plazo y el destino de los fondos. Elegir entre un crédito de corto o largo plazo no es una decisión menor: impacta directamente en el flujo de caja de la empresa y en su capacidad de mantenerse operativa mientras espera el retorno de su inversión.
Créditos de avío y capital de trabajo
Los créditos de avío son los más utilizados para financiar los gastos operativos del ciclo productivo. Cubren necesidades de capital de trabajo como la adquisición de insumos, materias primas y materiales, el pago de jornales, salarios y otros gastos directos de producción. Su plazo máximo por ciclo suele ser de hasta dos años, dependiendo del tipo de actividad financiada.
La principal ventaja de estos créditos es su rapidez de acceso, ya que están diseñados para cubrir necesidades operativas de corto plazo. Son ideales para agroindustrias que necesitan financiar una cosecha, pagar mano de obra estacional o adquirir materias primas antes de que lleguen los ingresos por ventas. Su estructura se adapta al ritmo del ciclo agroindustrial.
Créditos de inversión para infraestructura y maquinaria
Los créditos de inversión están orientados a financiar bienes de capital con un horizonte de tiempo más amplio. Permiten adquirir maquinaria, tecnología de riego o ampliar instalaciones, y suelen requerir garantías reales como bienes inmuebles o equipos. Los plazos pueden extenderse varios años, lo que los hace adecuados para proyectos con retorno diferido.
Si estás pensando en expandir la capacidad de procesamiento de tu planta, construir bodegas o incorporar tecnología para mejorar la calidad del producto, este es el tipo de crédito que corresponde explorar. La clave es contar con un plan de negocios sólido que respalde la solicitud ante la entidad financiera. Conocer más sobre cómo estructurar ese documento es parte esencial del proceso: un plan de negocios para una agroindustria bien elaborado aumenta significativamente las posibilidades de aprobación.
Subsidios, fondos y programas gubernamentales
Los subsidios son transferencias de recursos que el Estado otorga sin exigir devolución directa, o con condiciones muy favorables. A diferencia de los créditos, los subsidios buscan corregir fallas del mercado, incentivar la producción sostenible o apoyar a sectores con menor acceso al sistema financiero formal. Muchos gobiernos de América Latina los destinan específicamente al sector agroindustrial.
Entre los programas más comunes se encuentran los subsidios para la compra de semillas y fertilizantes, los fondos de apoyo a la agricultura sostenible, los incentivos para el uso de tecnología en el agro y los programas de seguro agrícola con financiamiento parcial. Acceder a ellos requiere estar atento a las convocatorias de los ministerios de agricultura de cada país.
¿Cómo elegir la fuente de financiamiento adecuada?
No existe una única fuente de financiamiento ideal para todas las agroindustrias. La decisión correcta depende de varios factores que debes analizar antes de presentar cualquier solicitud. El destino de los fondos, el plazo en el que necesitas el dinero y tu capacidad real de pago son las tres variables más determinantes al momento de elegir entre un crédito, un subsidio o una alternativa no tradicional.
Para tomar una decisión informada, vale la pena comparar tasas de interés, plazos de pago y condiciones generales entre distintas entidades. Algunas instituciones ofrecen tasas preferenciales para agroindustriales, especialmente si el proyecto tiene componentes de exportación, sostenibilidad o generación de empleo rural. Explorar las opciones de exportación agroindustrial puede abrir el acceso a líneas de crédito específicas orientadas al comercio exterior.
Preguntas clave antes de elegir una fuente de financiamiento:
- ¿Para qué necesito exactamente el dinero: operar, invertir o crecer?
- ¿En cuánto tiempo podré devolver el capital con mis ingresos actuales?
- ¿Cuento con garantías reales que exija la banca formal?
- ¿Mi proyecto califica para algún programa gubernamental activo?
- ¿Prefiero mantener el control total de la empresa o puedo abrir participación a socios?
Requisitos comunes para acceder al financiamiento agroindustrial
Aunque cada entidad establece sus propias condiciones, existen requisitos que se repiten con frecuencia en la mayoría de los programas de financiamiento agroindustrial. Conocerlos con anticipación evita sorpresas y permite preparar la documentación correcta desde el inicio del proceso.
- Tiempo de operación comprobable: La mayoría de las entidades exige al menos un año de actividad verificable en el sector agropecuario o agroindustrial antes de aprobar un crédito.
- Garantías reales o prendarias: Bienes inmuebles, maquinaria o producción almacenada son las garantías más aceptadas. Sin ellas, el acceso a la banca formal se vuelve más difícil.
- Plan de negocios o proyecto productivo: Muchos fondos públicos y organismos internacionales requieren un documento que describa el proyecto, su viabilidad económica y el destino de los recursos.
- Historial crediticio sin irregularidades: Un buen historial aumenta las posibilidades de aprobación y puede mejorar las condiciones del crédito.
- Documentación legal de la empresa: Escrituras, registro mercantil, comprobantes fiscales y cualquier documento que acredite la formalidad de la operación.
Si estás en proceso de formalizar tu empresa, conviene avanzar en paralelo con la documentación legal y la búsqueda de financiamiento. Saber cómo iniciar una empresa agroindustrial correctamente desde el punto de vista legal es un paso previo que facilita cualquier trámite crediticio posterior.
Errores frecuentes al buscar financiamiento
Uno de los problemas más comunes entre los emprendedores agroindustriales es buscar financiamiento sin tener claridad sobre cuánto necesitan ni para qué. Solicitar menos dinero del necesario obliga a buscar una segunda ronda de crédito en condiciones desfavorables, mientras que pedir más del que se puede manejar genera sobreendeudamiento desde el inicio.
- Depender de una sola fuente: Concentrar todo el financiamiento en un solo banco o programa limita la flexibilidad financiera de la empresa ante imprevistos.
- Ignorar los fondos públicos disponibles: Muchas agroindustrias no acceden a subsidios y créditos gubernamentales simplemente porque no saben que existen o no se informan sobre las convocatorias activas.
- No analizar el flujo de caja antes de endeudarse: Asumir deuda sin proyectar ingresos y egresos por ciclo productivo puede generar impagos que afectan el historial crediticio de la empresa.
- Presentar documentación incompleta: Una solicitud mal preparada prolonga los tiempos de aprobación o resulta rechazada, incluso si el proyecto es viable.
- Confundir maquinaria con capital de trabajo: Financiar equipo con créditos de corto plazo —o viceversa— genera desajustes en el flujo de caja que complican la operación diaria.
Adquirir la maquinaria agroindustrial adecuada es una inversión de largo plazo que debe financiarse con instrumentos diseñados para ese horizonte temporal. Mezclar los tipos de crédito es uno de los errores más costosos que puede cometer una empresa del sector.
Preguntas frecuentes
¿Qué diferencia hay entre un subsidio y un crédito agroindustrial?
Un subsidio es una transferencia de recursos que el Estado otorga sin exigir devolución directa o bajo condiciones muy favorables, con el objetivo de incentivar una actividad o corregir una desventaja del mercado. Un crédito, en cambio, es un préstamo que debe devolverse en un plazo determinado con el pago de intereses. En la práctica, un productor agroindustrial puede acceder a ambos al mismo tiempo: usar un subsidio para cubrir insumos y un crédito de inversión para adquirir maquinaria, siempre que los programas lo permitan.
¿Puede una empresa pequeña acceder a financiamiento agroindustrial?
Sí. Muchos programas gubernamentales y fondos especializados están diseñados específicamente para microempresas y pequeños productores que no califican en la banca comercial tradicional. Las cooperativas y las alternativas no tradicionales como el crowdfunding agrícola también ofrecen condiciones accesibles para proyectos de menor escala. La clave está en identificar el programa adecuado al tamaño y la etapa del negocio, y en preparar una documentación mínima que respalde la viabilidad del proyecto.
¿Qué papel juegan las cooperativas en el financiamiento agroindustrial?
Las cooperativas agrícolas actúan como intermediarios financieros que agrupan a productores para acceder colectivamente a recursos que individualmente serían difíciles de obtener. Ofrecen condiciones más flexibles que los bancos comerciales y, en muchos casos, no exigen el historial crediticio formal que la banca privada requiere. Además, facilitan el acceso a insumos, maquinaria compartida y canales de comercialización, lo que reduce los costos operativos y mejora la posición financiera de cada miembro. El financiamiento a través de cooperativas es especialmente relevante para agroindustrias rurales de pequeña y mediana escala.
¿Qué es el financiamiento mediante warrant agroindustrial?
El warrant es un instrumento financiero que permite obtener crédito usando la producción almacenada como garantía. El productor deposita su mercadería en un almacén habilitado y habilitado, recibe fondos sin necesidad de venderla de inmediato, lo que le da tiempo para negociar un mejor precio en el mercado. Es una opción muy útil para agroindustrias que tienen producción en stock, pero necesitan liquidez antes de que lleguen los pagos por ventas. El warrant es especialmente común en sectores como granos, oleaginosas y café.
¿Qué documentos se necesitan para solicitar un crédito agroindustrial?
Los documentos más solicitados incluyen la identificación oficial de los representantes legales, el registro o escritura de constitución de la empresa, los estados financieros de los últimos dos o tres años, el comprobante de actividad en el sector agropecuario o agroindustrial, y un proyecto o plan de negocio que describa el destino de los recursos. Dependiendo de la entidad y del monto solicitado, también pueden requerirse avalúos de garantías, historial fiscal y referencias comerciales. Tener esta documentación organizada reduce significativamente los tiempos de respuesta.
¿Los organismos internacionales financian directamente a agroindustrias?
En la mayoría de los casos, no de forma directa. Organismos como el BID o el Banco Mundial canalizan sus recursos a través de bancos de desarrollo, ministerios o entidades ejecutoras nacionales, que luego los distribuyen entre los beneficiarios finales. Sin embargo, algunos programas multilaterales tienen ventanillas especiales para empresas medianas con proyectos de impacto regional. Conocer el ecosistema institucional de tu país es el primer paso para identificar si alguna línea internacional está disponible para tu tipo de proyecto a través de ingeniería agroindustrial y sus organismos vinculados.
¿Qué es el crowdfunding agrícola y cuándo conviene usarlo?
El crowdfunding agrícola es un mecanismo de financiamiento colectivo en el que múltiples inversores aportan pequeñas cantidades a través de plataformas digitales especializadas para financiar proyectos del sector. Conviene usarlo cuando el proyecto tiene un componente innovador o sostenible que resulte atractivo para inversionistas interesados en el impacto social o ambiental. También es una buena opción cuando no se dispone de las garantías que exige la banca tradicional. Su limitación principal es que los montos alcanzables suelen ser menores que los de un crédito bancario formal, por lo que es más adecuado para etapas iniciales o para complementar otras fuentes.
Conclusión
Las fuentes de financiamiento para una agroindustria son más diversas de lo que parece al principio. Desde el crédito bancario clásico hasta los fondos gubernamentales, las cooperativas y el crowdfunding, cada opción responde a un tipo de necesidad, un tamaño de proyecto y un momento específico dentro del ciclo de vida de la empresa. Lo que marca la diferencia no es cuántas opciones existen, sino qué tan bien comprendes cuál se adapta a tu realidad.
Los puntos clave que debes llevar contigo son claros: define el destino de los fondos antes de buscarlos, no dependas de una sola fuente, prepara tu documentación con anticipación y consulta siempre los programas gubernamentales vigentes en tu país. Aplicar estos criterios desde el inicio del proceso te ahorra tiempo, reduce el riesgo de rechazo y mejora las condiciones en que accedes al capital que tu proyecto necesita para crecer.
Si quieres seguir profundizando en el mundo de la agroindustria, este sitio web tiene más contenido pensado para ayudarte a entender cada aspecto del sector con la misma claridad. La formación continua es la herramienta más poderosa que tienes para tomar mejores decisiones en cada etapa de tu proyecto.
Sigue aprendiendo:

Temas de tesis para ingeniería agroindustrial

Prácticas sostenibles en la agroindustria

¿Cómo reducir las pérdidas poscosecha en granos?

El modelo de negocio agroindustrial

¿Cómo iniciar una empresa agroindustrial?

Extracción de aceites vegetales: Métodos y procesos

Mercados internacionales para productos agroindustriales

Certificaciones para exportar café: Tipos y requisitos