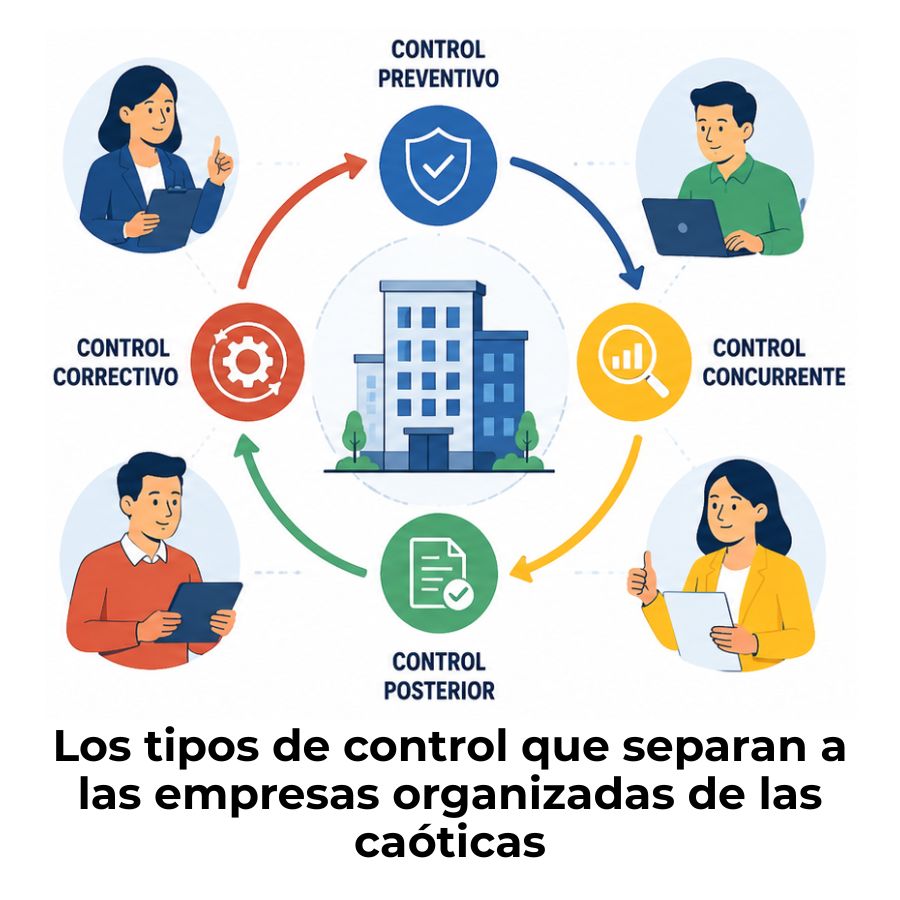
El control administrativo es el proceso mediante el cual una empresa supervisa, mide y corrige sus actividades para asegurarse de que los resultados coincidan con lo planeado. Existen varios tipos, clasificados según el momento en que se aplican, el nivel de la organización que los ejecuta y el área funcional que supervisan. Cada uno cumple una función diferente y, juntos, forman el sistema de vigilancia interna de cualquier organización.
¿Qué es el control administrativo en una empresa?
El control administrativo es la etapa del proceso de gestión encargada de supervisar, medir y evaluar las actividades de una organización para verificar que los resultados reales coincidan con los planes establecidos. Su función principal consiste en identificar diferencias entre lo planeado y lo ejecutado, analizar las causas de esas desviaciones y aplicar las acciones necesarias para corregirlas. Gracias a este proceso, las empresas pueden mantener el rumbo de sus operaciones y mejorar continuamente su desempeño.
Dicho de otro modo, el control administrativo es el mecanismo que permite saber si una empresa avanza en la dirección correcta y qué ajustes debe realizar para alcanzar sus metas. No se trata de un acto puntual, sino de un proceso continuo y dinámico que acompaña a la organización en todas sus etapas operativas, desde la planificación inicial hasta la evaluación final de los resultados.
¿Para qué sirve el control administrativo?
El control administrativo sirve para verificar que las actividades de la empresa se desarrollen tal como fueron planeadas. Cuando existe una diferencia entre lo esperado y lo que realmente ocurre, el control permite detectarla, analizar su causa y tomar las medidas necesarias para corregirla. Sin este proceso, los errores pasan desapercibidos hasta que generan consecuencias difíciles de revertir.
Más allá de corregir errores, el control administrativo también ayuda a la organización a aprender de su propio funcionamiento. Cada ciclo de control genera información valiosa que retroalimenta la planificación futura, lo que convierte a este proceso en una herramienta de mejora continua y no solo de vigilancia operativa.
¿Cómo se relaciona con el proceso administrativo?
El control es la última etapa del proceso administrativo clásico, que incluye planificar, organizar, dirigir y controlar. Su posición al final del ciclo no lo hace menos importante; al contrario, es el que cierra el círculo y permite que la planificación tenga sentido. Sin control, los planes quedan como documentos sin seguimiento y los objetivos se vuelven simples enunciados.
La conexión entre planificación y control es tan estrecha que muchos autores los consideran inseparables. Planificar sin controlar es una apuesta sin seguimiento; controlar sin haber planificado es medir sin tener un punto de referencia claro. Ambas etapas se necesitan mutuamente para que la gestión empresarial funcione de forma coherente.
Clasificación según el momento de aplicación
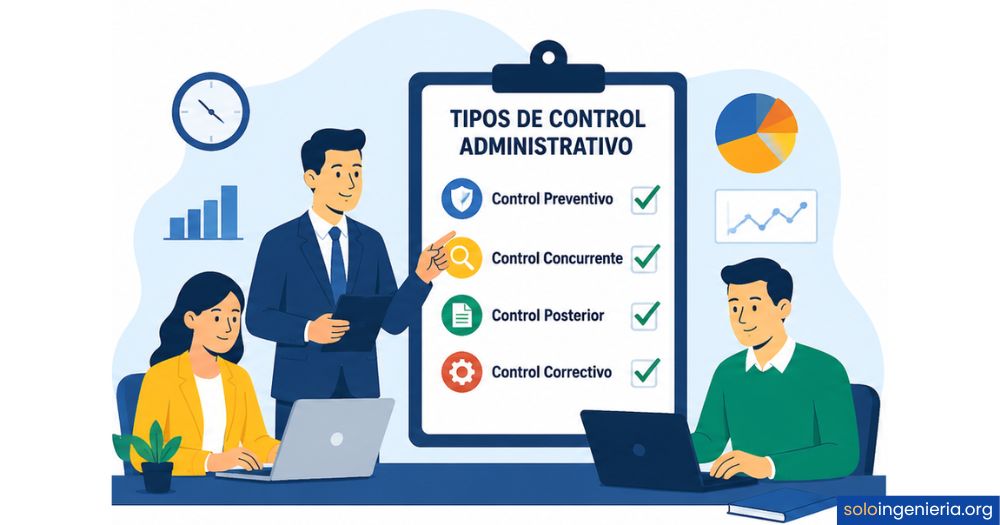
Una de las formas más utilizadas para clasificar el control administrativo es según el momento del proceso en que se aplica. Esta clasificación parte de una lógica sencilla: el control puede actuar antes, durante o después de que se ejecute una actividad, y cada uno de estos momentos tiene un propósito diferente y complementario.
Control preventivo o preliminar
El control preventivo es el que se aplica antes de que comience una actividad o proceso. Su propósito es garantizar que todos los recursos necesarios —humanos, materiales y financieros— estén disponibles y en las condiciones adecuadas para ejecutar la tarea según lo planificado. Actuar antes del inicio permite eliminar riesgos potenciales antes de que se conviertan en problemas reales.
Este tipo de control se materializa en políticas internas, procedimientos documentados, capacitaciones al personal y establecimiento de estándares de calidad. Cuando una empresa forma a sus empleados antes de asignarles una tarea o define criterios de selección para sus proveedores, está aplicando control preventivo sin necesariamente llamarlo así.
Control concurrente o durante el proceso
El control concurrente ocurre mientras la actividad se está desarrollando. También conocido como control directivo o de avance, su principal ventaja es que permite detectar desviaciones en tiempo real y actuar antes de que el proceso finalice con errores. Esto lo convierte en el tipo de control más inmediato y reactivo de los tres.
La supervisión directa de un jefe de área, el monitoreo de indicadores en tiempo real o la revisión de avances durante la producción son ejemplos concretos de este tipo de control. Para que funcione bien, se requiere retroalimentación constante entre los responsables del proceso y quienes ejercen la supervisión, de modo que las correcciones lleguen a tiempo.
Control correctivo o de retroalimentación
El control correctivo se aplica una vez que el proceso ha concluido. Su objetivo no es revertir lo que ya ocurrió, sino analizar los resultados obtenidos, identificar qué salió bien y qué no, y usar esa información para mejorar los ciclos siguientes. Por eso también se le llama control de retroalimentación: nutre la planificación futura con datos reales.
Las auditorías internas, los informes de desempeño y las evaluaciones de resultados son instrumentos propios del control correctivo. Aunque actúa tarde para corregir el proceso actual, es el más valioso cuando se trata de aprender, ajustar estrategias y evitar que los mismos errores se repitan en el siguiente período.
Clasificación según el alcance organizacional
Además del momento en que se aplica, el control administrativo también se clasifica según el nivel de la organización que lo ejerce y la amplitud de los procesos que supervisa. Esta perspectiva permite entender quién controla qué dentro de la estructura jerárquica de la empresa, lo que resulta especialmente útil para comprender la distribución de responsabilidades en organizaciones medianas y grandes.
Conocer los niveles jerárquicos de una empresa ayuda a entender con más claridad qué tipo de control corresponde a cada posición, ya que cada nivel tiene atribuciones diferentes y supervisa procesos de distinto alcance.
Control global o estratégico
El control global es ejercido por los altos directivos de la organización y abarca a la empresa en su conjunto. Su enfoque es de largo plazo: verifica si la empresa como un todo está alcanzando los objetivos estratégicos definidos en su planeación general. No se ocupa de los detalles operativos, sino del desempeño integral de la organización frente a su entorno.
Los indicadores que usa este tipo de control son amplios y comparativos: rentabilidad general, participación en el mercado, crecimiento sostenido o cumplimiento de metas anuales. Una empresa que evalúa si cerró el año con los resultados esperados en sus áreas clave está aplicando control global, aunque no lo nombre explícitamente.
Control táctico o departamental
El control táctico se enfoca en los departamentos o áreas funcionales de la empresa por separado. Lo ejerce la gerencia media y se aplica en el mediano plazo, evaluando si cada área cumple con los objetivos asignados dentro del plan general de la organización. Su mirada es más específica que el control global, pero más amplia que el operativo.
Un gerente de ventas que revisa mensualmente si su equipo cumplió con las cuotas establecidas, o un jefe de logística que evalúa el desempeño de su área frente a los tiempos de entrega planificados, está ejerciendo control táctico. Este nivel de control conecta la estrategia de la alta dirección con la ejecución del día a día.
Control operativo
El control operativo es el más específico y detallado de los tres. Se aplica a las tareas y actividades cotidianas de la empresa, verificando que cada operación se realice según los procedimientos establecidos. Lo ejerce principalmente el nivel de supervisión directa y su horizonte temporal es de corto plazo: días, semanas o turnos de trabajo.
Verificar que una línea de producción cumple con la cadencia esperada, revisar que los registros contables del día están correctos o confirmar que el personal de atención siguió el protocolo establecido son ejemplos claros de control operativo. Es el más visible en el funcionamiento diario de cualquier organización, porque se aplica directamente sobre quien ejecuta las tareas.
Clasificación según el área funcional de la empresa
Una tercera forma de clasificar el control administrativo atiende a las áreas funcionales que conforman la empresa. Cada área tiene sus propios procesos, recursos y objetivos, por lo que requiere mecanismos de control ajustados a sus particularidades. Esta clasificación es la más tangible para los estudiantes, porque conecta el concepto abstracto de control con la realidad cotidiana de cada departamento.
Control financiero
El control financiero supervisa el uso de los recursos económicos de la empresa. Su objetivo es verificar que los gastos se mantengan dentro del presupuesto aprobado, que los ingresos se registren correctamente y que los costos de cada proceso no superen los márgenes planificados. Es uno de los controles más críticos porque afecta directamente la sostenibilidad del negocio.
Dentro de este tipo se incluyen el control presupuestario, el control de costos, la gestión de cuentas por cobrar y por pagar, y el análisis de estados financieros. Una empresa que revisa mensualmente si su gasto real se ajusta al presupuesto aprobado está ejerciendo control financiero de forma sistemática.
Control de producción y calidad
El control de producción supervisa los procesos mediante los cuales la empresa transforma sus recursos en productos o servicios. Su propósito es garantizar que la producción se realice en los volúmenes esperados, con los tiempos establecidos y sin sacrificar la calidad del resultado final. Aplica tanto en empresas manufactureras como en organizaciones de servicios.
El control de calidad, aunque a veces se trata como una categoría aparte, está íntimamente ligado al de producción. Ambos trabajan juntos para asegurar que lo que se entrega al cliente cumple con los estándares definidos. Una empresa que rechaza un lote de materias primas por no cumplir sus especificaciones está aplicando control de calidad de forma preventiva.
Control de recursos humanos
El control de recursos humanos supervisa el desempeño del personal, la asistencia, el cumplimiento de las políticas internas y la alineación entre las funciones asignadas y los resultados obtenidos. Su objetivo es detectar brechas entre lo que los colaboradores deben hacer y lo que realmente hacen, para tomar medidas correctivas o de refuerzo a tiempo.
Contar con documentación clara sobre las responsabilidades de cada puesto facilita enormemente este tipo de control. Para eso, la elaboración de un manual de funciones es un paso que muchas organizaciones dan precisamente para tener una base objetiva sobre la cual evaluar el desempeño de su equipo.
¿Cuáles son las características de un buen control administrativo?
No cualquier mecanismo de supervisión puede llamarse un control administrativo efectivo. Para que funcione correctamente y aporte valor real a la organización, debe cumplir con ciertas condiciones. Un control bien diseñado no solo detecta problemas, sino que lo hace en el momento adecuado, con la información correcta y sin generar cargas innecesarias en la operación.
- Alineación con los objetivos: El control debe medir aquello que realmente importa para la empresa, no indicadores irrelevantes que no dicen nada sobre el avance hacia las metas establecidas.
- Oportunidad: La información del control tiene que llegar a tiempo para poder actuar. Un dato que llega semanas después de que ocurrió el problema tiene un valor correctivo muy limitado.
- Flexibilidad: El sistema de control debe poder adaptarse cuando cambien los planes o las condiciones del entorno, sin necesidad de rediseñarse por completo.
- Economía: El costo de aplicar el control no debe superar el valor de los problemas que previene o corrige. El control eficiente maximiza resultados con los recursos mínimos necesarios.
- Claridad: Los responsables deben entender qué se está midiendo, cuáles son los estándares esperados y qué acción se tomará cuando se detecte una desviación.
Comparativa de los tipos de control administrativo
Para tener una visión clara de las diferencias entre los tipos de control administrativo, la siguiente tabla organiza las principales clasificaciones con sus características, responsables y ejemplos prácticos. Esta comparativa permite identificar de un vistazo cuál tipo de control corresponde a cada situación dentro de una empresa.
| Tipo de control | Momento | Responsable habitual | Horizonte | Ejemplo práctico |
|---|---|---|---|---|
| Preventivo | Antes del proceso | Alta dirección / RRHH | Corto – Largo plazo | Capacitación antes de iniciar un proyecto |
| Concurrente | Durante el proceso | Supervisores directos | Inmediato | Supervisión de una línea de producción activa |
| Correctivo | Después del proceso | Gerencia / Auditoría | Retroalimentación futura | Informe de desempeño al cierre del trimestre |
| Global | Evaluación general | Alta dirección | Largo plazo | Revisión anual de la rentabilidad empresarial |
| Táctico | Evaluación por área | Gerencia media | Mediano plazo | Control mensual de cuotas del equipo de ventas |
| Operativo | Tareas diarias | Supervisión directa | Corto plazo | Verificación de registros contables del día |
| Financiero | Continuo | Área de finanzas | Variable | Control presupuestario por departamento |
| Producción/Calidad | Continuo | Área de operaciones | Corto plazo | Revisión de estándares en el proceso productivo |
| Recursos humanos | Continuo | Área de talento humano | Variable | Evaluación de desempeño semestral del personal |
¿Cómo se implementa el control administrativo en la práctica?
Conocer los tipos de control administrativo es el primer paso; el segundo es entender cómo se ponen en marcha dentro de una organización real. La implementación del control administrativo sigue una lógica de cuatro pasos que se repite de forma cíclica en cada proceso que la empresa quiere supervisar. Este ciclo es el que le da al control su carácter continuo y sistemático.
Paso 1 — Establecer estándares
Define con precisión qué resultado esperas de cada proceso. Los estándares son el punto de referencia sin el cual no es posible medir ni comparar. Pueden expresarse en cifras, porcentajes, tiempos o criterios cualitativos verificables.
Paso 2 — Medir el desempeño real
Recopila información objetiva sobre lo que realmente está ocurriendo en el proceso. Esta medición puede hacerse mediante observación directa, registros, reportes o sistemas de información que capturan datos en tiempo real.
Paso 3 — Comparar resultados con estándares
Contrasta los datos obtenidos con los estándares definidos en el paso 1. Aquí se identifica si existe una desviación, en qué magnitud se produjo y en qué parte del proceso ocurrió. No toda desviación requiere acción: hay márgenes de tolerancia aceptables.
Paso 4 — Tomar acciones correctivas
Cuando la desviación supera el margen tolerable, se aplican medidas para corregirla. Estas medidas pueden ser inmediatas (corregir el proceso en curso) o estructurales (revisar el estándar, rediseñar el proceso o ajustar la planificación original).
Un aspecto que suele pasarse por alto es que los manuales de procedimientos juegan un papel clave en la implementación del control. Conocer la diferencia entre manual de funciones y de procedimientos ayuda a entender cuál de los dos documentos sirve de base para definir los estándares de cada tipo de control: el de funciones establece el qué, y el de procedimientos, el cómo.
La ingeniería en administración de empresas estudia precisamente cómo diseñar, implementar y mejorar estos sistemas de control de forma racional y técnica, combinando principios de gestión con herramientas de análisis para que las organizaciones funcionen con mayor eficiencia y previsibilidad.
Preguntas frecuentes
¿Qué diferencia hay entre control preventivo y control correctivo?
La diferencia principal está en el momento de actuación. El control preventivo actúa antes de que comience el proceso, con el objetivo de eliminar riesgos antes de que se materialicen. El control correctivo, en cambio, actúa después de que el proceso ha concluido, analizando los resultados para identificar qué falló y cómo evitarlo en ciclos futuros. Mientras el primero busca prevenir errores, el segundo busca aprender de ellos. Ambos son necesarios y se complementan dentro de un sistema de control administrativo completo.
¿Cuál es el tipo de control administrativo más usado en las empresas?
No existe un único tipo universalmente predominante, ya que su uso depende del tamaño, sector y madurez organizacional de cada empresa. Sin embargo, el control concurrente suele ser el más visible en el día a día, porque se aplica mientras los procesos están en curso y permite tomar decisiones en tiempo real. Las organizaciones más desarrolladas combinan los tres tipos —preventivo, concurrente y correctivo— de forma integrada, sin depender exclusivamente de ninguno.
¿Qué relación tiene el control administrativo con la planificación?
El control administrativo y la planificación son inseparables. La planificación define los objetivos y los estándares que el control luego medirá y evaluará. Sin planificación, el control no tiene un punto de referencia claro con qué comparar los resultados reales. Y sin control, la planificación queda sin seguimiento. Juntos forman el mecanismo que permite a una empresa avanzar en la dirección correcta y ajustar su rumbo cuando los resultados se desvían de lo planeado.
¿El control administrativo aplica solo a grandes empresas?
No. El control administrativo aplica a cualquier organización, independientemente de su tamaño. Una microempresa que revisa diariamente si sus ingresos cubren sus gastos ya está ejerciendo una forma de control financiero. La diferencia entre una empresa pequeña y una grande no es si aplican control, sino la formalidad y complejidad de sus sistemas. Las pequeñas empresas tienden a tener controles más informales; las grandes, más estructurados y documentados. Pero la lógica subyacente es la misma en ambos casos.
¿Qué pasa si una empresa no aplica ningún tipo de control administrativo?
Una empresa sin control administrativo opera sin conocer realmente si sus procesos funcionan bien. Los errores se acumulan sin detectarse, los recursos se usan de forma ineficiente y las desviaciones respecto a los planes originales pasan inadvertidas hasta que generan consecuencias difíciles de revertir. A largo plazo, la ausencia de control afecta la toma de decisiones, deteriora la calidad de los productos o servicios y compromete la sostenibilidad del negocio. El control no es una opción; es una condición mínima para que cualquier organización funcione de forma coherente.
¿Cuál es la diferencia entre control administrativo y control interno?
Aunque los términos se usan a veces de forma indistinta, tienen matices importantes. El control administrativo es un concepto amplio que abarca todos los mecanismos que usa la empresa para verificar que sus actividades se realizan según lo planificado. El control interno, por su parte, tiene un enfoque más específico: se orienta principalmente a salvaguardar los activos de la organización, garantizar la confiabilidad de la información financiera y cumplir con las normas legales aplicables. En otras palabras, el control interno es un subconjunto del control administrativo general.
¿Cómo se mide la efectividad del control administrativo?
La efectividad del control administrativo se evalúa observando si los procesos supervisados muestran mejoras sostenidas en el tiempo. Algunos indicadores concretos incluyen la reducción de errores operativos, el mayor cumplimiento de plazos y presupuestos, la disminución de desviaciones entre lo planeado y lo ejecutado y la mejora en la calidad de los resultados finales. Un sistema de control que no genera ningún cambio en el desempeño de la organización necesita ser revisado, porque su propósito no es simplemente medir, sino impulsar la mejora continua.
Conclusión
El control administrativo no es un concepto único, sino un conjunto de mecanismos que una empresa usa para verificar que sus procesos avanzan en la dirección correcta. Su clasificación —según el momento, el alcance organizacional o el área funcional— permite entender cuándo, quién y sobre qué se debe supervisar dentro de una organización, convirtiendo al control en un proceso estructurado y no en una vigilancia improvisada.
Ahora que conoces cada tipo, puedes identificarlos con claridad en situaciones reales: una capacitación antes de iniciar un proyecto es control preventivo; la supervisión activa de una línea de producción es control concurrente; una auditoría al cierre del trimestre es control correctivo. Esa capacidad de reconocer el tipo de control que aplica a cada situación es lo que distingue a quien gestiona con criterio de quien solo reacciona ante los problemas.
Si este tema despertó tu interés, en este sitio web encontrarás más contenido sobre administración de empresas, procesos organizacionales y herramientas de gestión que te ayudarán a seguir construyendo una base sólida en esta disciplina.
Sigue aprendiendo:
Planeación estratégica: Toma decisiones con rumbo y claridad 🎯
La administración por objetivos: El método que cambió la gestión
Sueldo de un Ingeniero en Administración de Empresas
¿Cómo elegir el tipo de sociedad para tu empresa?
¿Cómo elaborar un manual de funciones?
Organigrama empresarial: Más orden, mejores resultados
Empresa familiar: El modelo de negocio que mueve la economía
¿Vale la pena estudiar Ingeniería en Administración de Empresas?