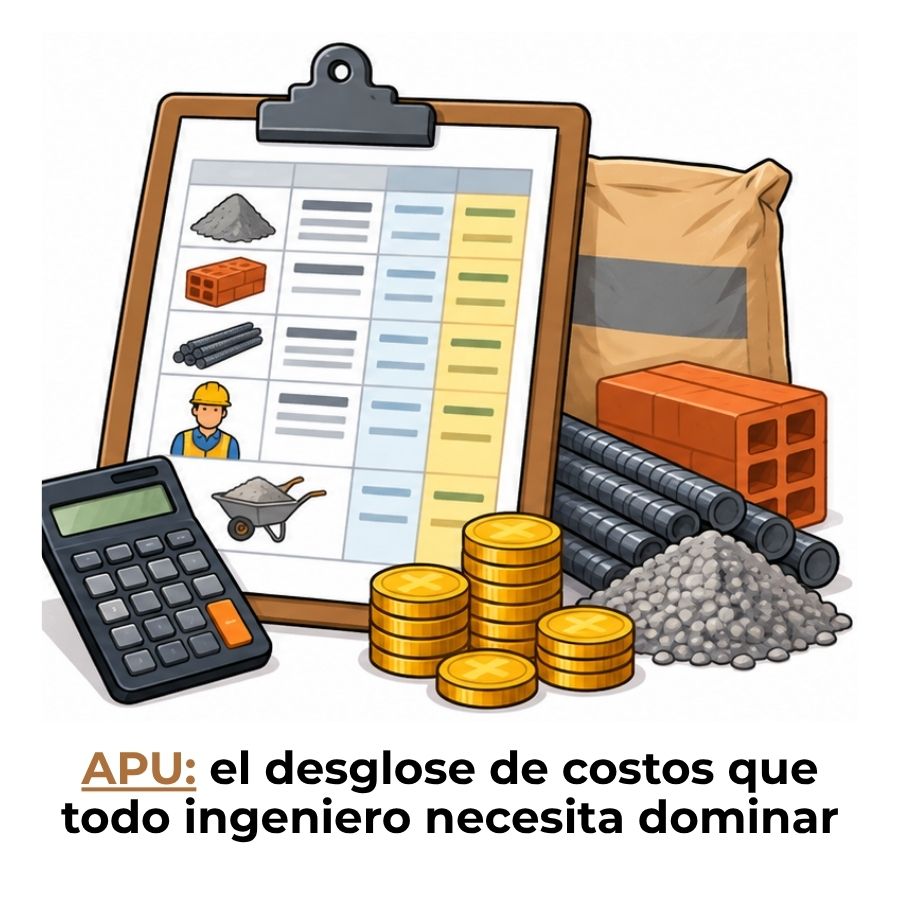
Si trabajas en construcción o estudias ingeniería, tarde o temprano te cruzarás con el APU. El Análisis de Precios Unitarios es el método que permite calcular cuánto cuesta ejecutar una unidad de trabajo: un metro cuadrado de piso, un metro cúbico de concreto o un metro lineal de tubería.
¿Qué es el análisis de precios unitarios (APU)?
El análisis de precios unitarios (APU) es el examen detallado del costo de ejecutar una unidad específica de obra dentro de un proyecto de construcción. Su objetivo es conocer, por separado, cada uno de los elementos que componen ese costo: los insumos físicos, el trabajo humano, la maquinaria empleada y los gastos que no se vinculan directamente a la actividad, pero sí al proyecto en conjunto.
El resultado de este análisis es un precio unitario respaldado por datos concretos y verificables. No se trata de una estimación a ojo: cada cifra tiene detrás un rendimiento medido, una cantidad calculada y un precio de mercado actualizado. Por eso, el APU se convierte en la base técnica de cualquier presupuesto profesional en obras de construcción.
¿Para qué sirve un APU en un proyecto de construcción?
El APU cumple varios propósitos al mismo tiempo. Permite calcular presupuestos ajustados a la realidad del mercado, en lugar de basarse en estimaciones generales que suelen fallar cuando llega el momento de ejecutar la obra. Además, justifica cada precio frente al cliente o ante una licitación pública, lo que genera confianza y transparencia entre las partes involucradas.
También funciona como herramienta de control durante la ejecución del proyecto. Al comparar el costo planificado en el APU con el costo real que va registrando la obra, el equipo técnico puede detectar desviaciones a tiempo y tomar decisiones correctivas antes de que el presupuesto se desborde. Por eso, el APU no se usa solo al inicio del proyecto, sino a lo largo de todo el ciclo de obra, desde la licitación hasta el cierre financiero. Esto se relaciona directamente con la forma en que se organiza la gerencia de construcción en proyectos complejos.
Componentes del APU: de qué está hecho el precio
Todo análisis de precios unitarios se construye a partir de cuatro componentes principales. Cada uno representa una categoría de costo distinta, y ninguno puede omitirse si se quiere obtener un precio real y defendible. La precisión del APU depende directamente de cuán bien se cuantifique cada uno de estos componentes para la actividad que se está analizando.
Materiales: el insumo físico de cada partida
Los materiales representan todo lo que se consume físicamente durante la ejecución de una actividad: cemento, arena, grava, acero, bloques, tuberías, pintura. Sin embargo, no basta con listar los insumos; también hay que aplicar un factor de desperdicio, que es el porcentaje adicional que cubre los cortes, mermas y roturas inevitables durante el trabajo. Este factor varía según el material y puede situarse entre el 3 % y el 15 %, dependiendo de sus características.
El precio de cada material se registra como el costo puesto en obra, es decir, incluyendo el flete, el acarreo interno y cualquier costo de entrega. Usar solo el precio de catálogo sin contemplar estos gastos adicionales es uno de los errores más frecuentes al elaborar un APU, y puede derivar en diferencias significativas entre el presupuesto y el costo real de la obra.
Mano de obra: el costo del trabajo humano
Este componente recoge el costo de todos los trabajadores que intervienen en la actividad: el maestro de obra, el oficial y el peón o ayudante. El cálculo no se hace simplemente multiplicando el salario diario por el número de personas, sino que se basa en el rendimiento de la cuadrilla. El rendimiento indica cuántas unidades de obra ejecuta el equipo en un día, y a partir de ese dato se calcula qué fracción del jornal corresponde a cada unidad.
Además del salario neto, la mano de obra en construcción incluye las cargas sociales y prestaciones que la ley exige en cada país: seguridad social, fondo de pensiones, vacaciones, primas de servicio y otros conceptos similares. Ignorar estas cargas hace que el APU subestime el costo real de la mano de obra y que el presupuesto sea inviable cuando llega el momento de pagar la nómina.
Equipo y herramienta: la maquinaria detrás del proceso
El componente de equipo incluye toda la maquinaria necesaria para ejecutar la actividad: mezcladoras de concreto, vibradores, andamios, compactadoras, retroexcavadoras. Su costo no se registra como precio de compra, sino como costo horario de uso, que contempla la depreciación del equipo, el mantenimiento y el combustible o energía que consume durante la operación.
La herramienta menor, como palas, carretillas, llanas y cintas métricas, generalmente no se cuantifica de forma individual. En su lugar, se estima como un porcentaje del costo de mano de obra, habitualmente entre el 3 % y el 5 %. Este criterio facilita el cálculo sin perder exactitud, ya que el desgaste de la herramienta menor es proporcional al trabajo humano realizado.
Costos indirectos (AIU): lo que no siempre se ve
El AIU agrupa tres conceptos que no se vinculan a una partida específica, pero que sí afectan el costo total del proyecto: Administración (gastos generales de oficina, honorarios de dirección, papelería), Imprevistos (reserva para contingencias no previstas en el diseño) y Utilidad (el margen de ganancia del contratista). Cada uno se aplica como un porcentaje sobre el costo directo total de la partida.
El AIU es el componente que más confusión genera entre quienes se acercan al APU por primera vez, porque no responde a una cantidad física, sino a una decisión financiera. Definir correctamente el porcentaje de AIU es determinante para que el proyecto sea rentable sin dejar de ser competitivo frente a otras propuestas en una licitación.
¿Cómo se calcula un análisis de precios unitarios?
Elaborar un APU sigue un proceso lógico y ordenado. Cada paso se apoya en el anterior, de modo que cualquier error cometido al principio se amplifica en los siguientes. Seguir este orden garantiza que el precio unitario resultante sea técnicamente sólido y fácil de auditar por cualquier parte interesada en el proyecto.
El rendimiento: la clave que define el costo real
El rendimiento es la variable más importante del APU y, al mismo tiempo, la más difícil de establecer correctamente. Mide la cantidad de obra que una cuadrilla tipo produce en una jornada de trabajo bajo condiciones normales. Si el rendimiento está sobreestimado, el APU arroja un costo de mano de obra más bajo de lo real; si está subestimado, el precio resultante será poco competitivo.
Los rendimientos dependen de factores como la complejidad de la actividad, las condiciones del sitio, el clima, la experiencia de los trabajadores y la disponibilidad de materiales. Por eso no existe un rendimiento universal: cada empresa y cada proyecto tienden a ajustar estos valores según su propia experiencia de obra. Existen bases de datos de referencia que sirven como punto de partida, pero siempre deben validarse con la realidad del proyecto.
La planilla APU: cómo se organiza la información
Toda la información del APU se registra en una planilla estructurada, ya sea en papel, en una hoja de cálculo o dentro de un software especializado. Esta planilla muestra, por columnas, la descripción de cada recurso, la unidad, la cantidad, el precio unitario y el subtotal, tanto para materiales como para mano de obra y equipo. Al final se registran los costos directos, el AIU y el precio unitario final.
La planilla también incluye los datos de identificación de la partida: código, descripción, unidad de medida y fecha de elaboración. Esta última es relevante porque los precios unitarios están atados al momento en que se calcularon, y pueden variar con el tiempo según las fluctuaciones del mercado de materiales y la mano de obra.
APU y presupuesto de obra: ¿cuál es la diferencia?
Estos dos conceptos se confunden con frecuencia, pero cumplen funciones distintas dentro de la gestión de un proyecto. El APU calcula el costo de una sola unidad de una actividad específica, mientras que el presupuesto de obra es el documento global que recoge todas las partidas del proyecto, cada una con su APU, su cantidad total y su costo agregado.
Dicho de otro modo: el APU es el ingrediente y el presupuesto es la receta completa. Sin un APU bien fundamentado por partida, el presupuesto carece de sustento técnico y se convierte en una lista de números sin respaldo verificable. El presupuesto de obra es, en esencia, la suma ponderada de todos los APUs multiplicados por las cantidades de obra que arroja la cubicación del proyecto. Si quieres entender mejor cómo se obtienen esas cantidades, la cubicación de obra es el proceso que antecede directamente al APU.
Errores frecuentes al elaborar un APU
Conocer los errores más comunes en la elaboración de un APU es tan valioso como conocer la metodología correcta. Muchos proyectos enfrentan desbordamientos de presupuesto no porque el diseño haya fallado, sino porque alguno de estos errores pasó desapercibido durante la etapa de planificación. Identificarlos antes de presentar un presupuesto puede marcar la diferencia entre un proyecto rentable y uno deficitario.
- Omitir el factor de desperdicio en materiales: Calcular las cantidades exactas sin margen de merma genera diferencias reales durante la ejecución, especialmente en materiales frágiles o de corte irregular.
- No incluir las cargas sociales en la mano de obra: El salario neto es solo una parte del costo real del trabajo. Ignorar las prestaciones legales puede hacer que el APU subestime este componente por un margen considerable.
- Usar rendimientos genéricos sin validar: Aplicar valores de referencia sin ajustarlos a las condiciones reales del proyecto produce precios que no reflejan lo que sucederá en obra.
- No actualizar los precios de mercado: Los materiales y la mano de obra varían con el tiempo. Un APU elaborado con precios desactualizados puede ser inviable al momento de ejecutar la obra.
- Calcular el AIU sin criterio técnico: Elegir un porcentaje de AIU al azar, sin analizar los gastos reales de administración y la utilidad esperada, lleva a propuestas que no son competitivas o que no son rentables.
- Confundir el precio unitario con el costo total: El precio unitario del APU solo tiene sentido al multiplicarlo por la cantidad de obra cubicada. Presentar el APU sin ese contexto puede inducir a interpretaciones erróneas del presupuesto.
Softwares y herramientas para elaborar APUs
La elaboración de APUs puede hacerse de forma manual, en hojas de cálculo, o mediante software especializado que automatiza los cálculos y organiza las bases de datos de precios y rendimientos. La elección depende del tamaño del proyecto, la frecuencia con que se elaboran presupuestos y el nivel de detalle que exige el cliente o la entidad contratante. El software no reemplaza el criterio técnico, pero reduce significativamente el tiempo de cálculo y los errores aritméticos.
Para proyectos pequeños o cuando se están dando los primeros pasos en la elaboración de presupuestos, una hoja de cálculo bien diseñada es suficiente. A medida que crece el volumen de trabajo, los programas especializados como Neodata, Opus o Presto agilizan el proceso al integrar bases de datos de rendimientos y precios que se pueden actualizar periódicamente. En proyectos de gran escala, los sistemas integrados de gestión conectan el APU con el control de avance, los contratos y la contabilidad del proyecto, lo que facilita la toma de decisiones en tiempo real. Esta integración es parte fundamental de cómo se estructura hoy la ingeniería en construcción moderna.
El uso de herramientas digitales también mejora la trazabilidad del APU: cada cambio queda registrado, los precios se pueden actualizar de forma masiva y los reportes se generan de manera automática. Sin embargo, ningún software compensa un rendimiento mal definido o un precio de material sin verificar. La calidad del APU siempre depende de la calidad de los datos que se introducen al sistema.
Preguntas frecuentes
¿Qué significa APU en construcción?
APU son las siglas de Análisis de Precios Unitarios. En el contexto de la construcción, es el proceso mediante el cual se desglosa y calcula el costo de ejecutar una unidad específica de obra, como un metro cuadrado de piso, un metro cúbico de concreto o un metro lineal de tubería. El APU descompone ese costo en materiales, mano de obra, equipo y costos indirectos, con el objetivo de obtener un precio unitario técnicamente justificado y verificable por cualquier parte del contrato.
¿Cuáles son los componentes de un análisis de precios unitarios?
Todo APU se estructura a partir de cuatro componentes principales. Los materiales incluyen todos los insumos físicos necesarios más un factor de desperdicio. La mano de obra recoge el costo del trabajo humano con sus respectivas cargas sociales, calculado a partir del rendimiento de la cuadrilla. El equipo y herramienta contempla el costo horario de la maquinaria y un porcentaje por herramienta menor. Finalmente, los costos indirectos (AIU) agrupan la administración, los imprevistos y la utilidad del contratista, aplicados como porcentaje sobre el costo directo total.
¿Cómo se calcula el rendimiento en un APU?
El rendimiento en un APU expresa cuántas unidades de obra produce una cuadrilla tipo en una jornada de trabajo bajo condiciones normales. Se determina a partir de datos históricos de obra, bases de datos técnicas de referencia o mediciones en campo. Una vez definido el rendimiento, se calcula qué fracción del jornal corresponde a una sola unidad: si una cuadrilla coloca 10 m² de piso por día, el costo de mano de obra por metro cuadrado es la décima parte del costo diario total de esa cuadrilla. Este dato es el que más influye en la precisión del APU.
¿Qué es el AIU en un APU?
El AIU es el componente de costos indirectos del APU y sus siglas corresponden a Administración, Imprevistos y Utilidad. La Administración cubre los gastos generales del proyecto que no se asocian a ninguna partida concreta, como honorarios de dirección, oficina y comunicaciones. Los Imprevistos son una reserva para cubrir contingencias no previstas durante la ejecución. La Utilidad es el margen de ganancia que le corresponde al contratista. Los tres conceptos se expresan como porcentajes del costo directo y se suman al precio unitario para obtener el valor final que se factura al cliente. El AIU también es un componente clave en los contratos formalizados bajo esquemas como el contrato EPC en construcción.
¿Cuál es la diferencia entre APU y presupuesto de obra?
El APU y el presupuesto de obra son documentos complementarios, pero con alcances distintos. El APU calcula el costo de una sola unidad de una actividad determinada, como el costo por metro cuadrado de una pared de bloque. El presupuesto de obra, en cambio, reúne todas las partidas del proyecto, multiplica el precio unitario de cada una por la cantidad total que arroja la cubicación y suma todos esos valores para obtener el costo global de la obra. Sin un APU sólido por cada partida, el presupuesto carece de sustento técnico y no puede auditarse ni defenderse ante una discrepancia con el cliente o con la entidad contratante.
¿En qué unidades se expresa un precio unitario?
El precio unitario se expresa siempre en la unidad de medida que corresponde a la actividad analizada. Las más frecuentes en construcción son el metro cuadrado (m²) para superficies como pisos, muros y techos; el metro cúbico (m³) para volúmenes de concreto, excavaciones o rellenos; el metro lineal (ml) para instalaciones, vigas o tuberías; el kilogramo (kg) para el acero de refuerzo; y la unidad (un) para elementos individuales como puertas, ventanas o luminarias. La unidad de medida debe coincidir exactamente con la que usa la cubicación de obra para que el presupuesto total sea correcto.
¿Se puede hacer un APU en Excel?
Sí, y es una de las formas más extendidas de elaborar APUs, especialmente en proyectos medianos o cuando no se cuenta con software especializado. Una hoja de cálculo permite construir una plantilla que organice los componentes por filas, aplique fórmulas automáticas para los subtotales y calcule el precio unitario final con el AIU incluido. La clave está en estructurar bien las fórmulas desde el principio para evitar errores de referencia cuando se actualicen precios o rendimientos. A medida que crece el volumen de partidas, los programas especializados ofrecen ventajas claras en términos de velocidad y organización, pero Excel sigue siendo una herramienta válida y accesible para quien está comenzando.
Conclusión
El Análisis de Precios Unitarios es mucho más que una tabla de números: es el mecanismo que transforma los recursos de una obra en un precio técnicamente justificado y verificable. Cada componente —materiales, mano de obra, equipo y AIU— tiene un papel concreto, y comprender cómo interactúan entre sí es el primer paso para elaborar presupuestos que se sostengan en la práctica.
Ahora que conoces la estructura del APU, los pasos para elaborarlo y los errores que debes evitar, puedes aplicar este conocimiento en cualquier proyecto, desde una partida sencilla hasta un presupuesto de obra completo. El rendimiento es el dato que más influye en la precisión del resultado, así que dedicarle atención desde el principio marca una diferencia real en la calidad de tu trabajo.
Si este tema te genera más preguntas o quieres profundizar en otras áreas de la gestión de proyectos, este sitio web tiene más contenido pensado para acompañarte en cada etapa de tu formación en ingeniería en construcción. Hay mucho más por explorar y cada concepto que domines te dará más seguridad para enfrentar los desafíos reales de la industria.
Sigue aprendiendo:
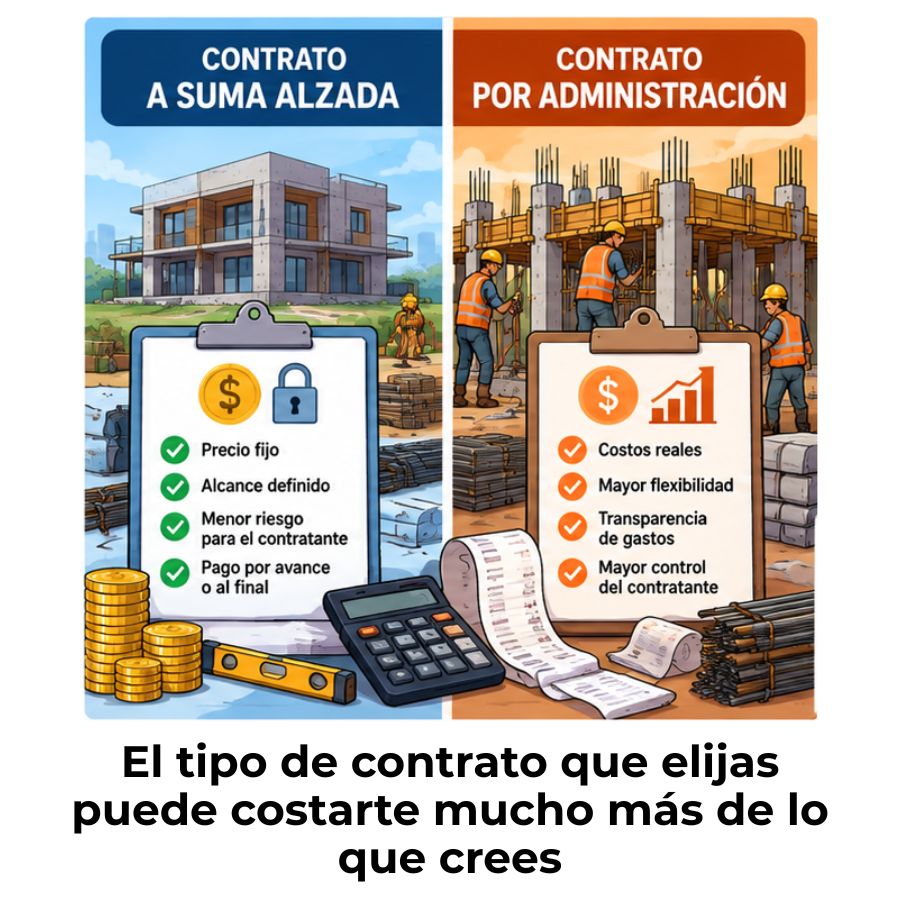
Contrato de suma alzada comparado con contrato por administración
Tendencias en la construcción para 2027
¿En qué consiste el modelo de diseño y construcción?
Diferencia entre obra gruesa y obra fina en construcción
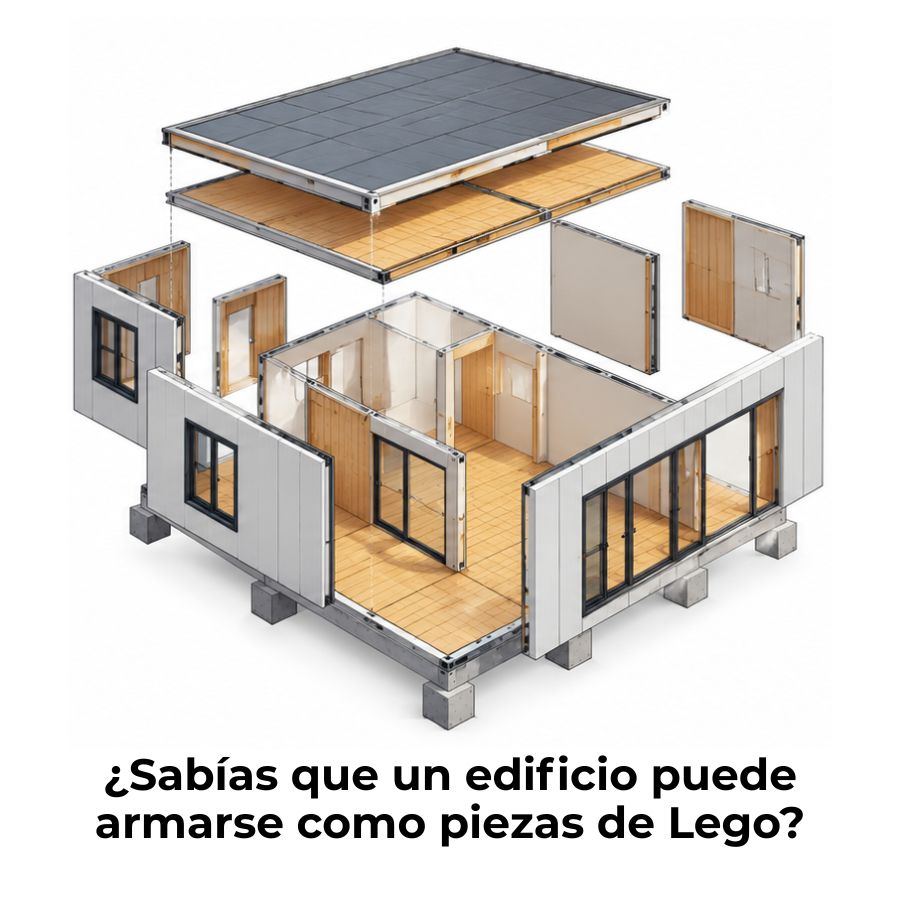
Construcción modular: Más rápida, eficiente y sostenible
Encofrado metálico vs. Encofrado de madera: ¿Cuál usar?
El seguro Todo Riesgo de Construcción (TRC)
Valorizaciones y estados de pago en obra